
最近個人事業主になったけど、なかなか賃貸の審査に通らない……

安定収入が重視されることが多いですが、適切な対策を踏めば必ず通過率が上がりますよ!
一般的に、フリーランス・個人事業主の方は収入が変動しやすく、会社員と比較すると審査の通過率が低くなりがちです。
入居審査は収入の安定性の影響が大きいので、この点を証明できれば問題なく審査に通過するパターンが多いです。
フリーランス・個人事業主は賃貸審査に落ちやすい?
前述の通り、フリーランス・個人事業主の方は会社の肩書がない分、入居審査で厳しい目で見られがちです。
「収入が不安定に見える」「勤続年数という分かりやすい指標がない」というだけで、実際の支払い能力とは関係なく不利に判断されてしまうケースが少なくありません。
ただし、これは「フリーランスだから絶対に借りられない」という話ではありません。
実際、廃業歴や滞納歴があっても、対策次第で審査に通った実例もあります(後述)。
まずは、審査を通すためにすぐできる対策から見ていきましょう。
フリーランス・個人事業主が賃貸審査を通すための5つの対策
家賃は月収の目安内に収める
家賃の目安は、一般的に手取りの3分の1までとされています。
ただしこれは月の収入がほぼ一定の会社員と異なり振れ幅が大きいので、年単位で収入を見て長い目で支払い能力を判断するのが実務上の考え方です。
家賃目安 = 前年の総手取り(税引後) ÷ 36
程度を目安にするのがいいでしょう。
税引き後の手取り年収と家賃の目安表
| 年間手取り収入 | 月収換算(手取り÷12) | 借りられる家賃の目安(年収÷36) |
|---|---|---|
| 200万円 | 約16.7万円 | 約5.6万円 |
| 250万円 | 約20.8万円 | 約6.9万円 |
| 300万円 | 約25万円 | 約8.3万円 |
| 350万円 | 約29.2万円 | 約9.7万円 |
| 400万円 | 約33.3万円 | 約11.1万円 |
| 450万円 | 約37.5万円 | 約12.5万円 |
| 500万円 | 約41.7万円 | 約13.9万円 |
| 600万円 | 約50万円 | 約16.7万円 |
独立系・審査の緩い保証会社を選ぶ
保証会社には大きく「信販系」、「信用系」、「独立系」の3タイプがあります。
信販系保証会社はクレジットカードの支払い状況まで照会するため最も審査が厳しく、
独立系保証会社は会社独自の基準で判断するため、フリーランス・個人事業主でも通りやすい傾向があります。
協会系保証会社の審査難易度は信販系と独立系の中間程度です。協会系保証会社は保証協会と呼ばれる業界団体に加盟している保証会社のことであり、これらの団体は家賃の滞納履歴を共有しています。
物件を探す際は、不動産会社に滞納情報やトラブルがあった保証会社を伝えて審査に通りやすい保証会社を探すのが一番早い方法です。
SUUMOやホームズで物件が見つからないなら…
\Yahoo!不動産で探してみる/
預貯金審査を利用する
収入証明だけで不安が残る場合、預貯金の残高で支払い能力を示す「預貯金審査」に対応した保証会社を選ぶ方法もあります。
目安として、家賃の12~24か月分以上の預貯金残高があれば、収入証明がほとんどない状態でも審査を通過できるケースがあるとされています。
預貯金審査の基準、審査のコツはこちらで解説しています。
基本はスクリーンショットで問題ないですが、残高証明書を取得する場合は金融機関の窓口やネット銀行のWeb申請が必要です。
発行手数料は1,000円程度、郵送だと届くまで1〜2週間かかることもあるので、早めに準備しておくのがおすすめです。
前職の源泉徴収票を提出する
独立したばかりで確定申告書がまだない場合、独立前の会社員時代の仕事内容とフリーランスとしての仕事内容が近いなら、前職の源泉徴収票を収入の参考資料として提出するのも有効です。
「これくらいの収入を稼げるスキルがある」という裏付けとして扱ってもらえることがあります。
収入のある連帯保証人を立てる
書類だけで信用を補うのが難しい場合、安定した収入のある連帯保証人を立てることで通過率が上がります。
連帯保証人は基本的に安定収入があり、緊急時にも連絡が取れる人が望ましく、基本は親や兄弟などの3親等以内の親族が必須の場合が多いです。
審査直前に慌てて頼むと相手も驚いてしまうので、物件を探し始めた段階で早めに相談しておくと、スムーズに進めやすくなります。
相談しやすい物件を探すなら
Yahoo不動産がおすすめ!!
【体験談①】廃業・滞納歴があっても賃貸審査に通った話
どんな状況だったか
過去に廃業・滞納経験があり、日本セーフティー、全保連など複数の保証会社とトラブルになっていた。
子どもができたため、広い家に引っ越しを希望していた
利用した保証会社は何か
Casa→業界団体に加入する協会系保証会社だが、参照はせずほぼ独立系保証会社と同じ扱い。
【体験談②】専業投資家は審査に通らない?
どんな状況だったか
娘に会うためのセカンドハウスを探しに来店。
専業投資家で資産は多いが、固定収入はなかった。
確定申告・収入証明はどう用意したか
証券口座・銀行口座のスクリーンショットを提出。
計2000万円程で家賃5万円だったため、400か月(約33年)分と十分な資産を持っていた。
審査で聞かれたこと・重視されたポイント
全保連、Casaで審査落ち、日本セーフティー通過で無事入居
滞納や職業などの情報、属性は変えられないため、まずは保証会社を変えて審査に取りかかるべきだというのが分かります。
なぜ個人事業主・フリーランスは審査で不利になりやすいのか
収入の不安定さ
会社員と違い、フリーランス・個人事業主は毎月決まった額の給与が保証されているわけではありません。
案件の受注状況や取引先の都合によって、月ごとの収入に大きな波が出ることが珍しくなく、「今月は稼げていても来月はどうなるか分からない」という点が、オーナーや保証会社にとって一番の不安材料になります。
収入の不安定性にもつながることですが、会社員であれば病気やケガで働けなくなっても傷病手当金や有給休暇である程度の収入が守られますが、フリーランスにはそうした保障がなく、ケガや病気で仕事ができなくなった瞬間に収入がゼロに近づくリスクがあります。
この「もしもの時に収入を維持する仕組みがない」という点も、審査担当者が慎重になる理由の一つです。
独立直後は収入証明が出せない
個人事業主の収入証明として一般的に使われるのは確定申告書ですが、これは1年間の事業実績がないと発行できません。
つまり独立して間もない人は、そもそも提出できる収入証明が手元にないという構造的な問題を抱えています。特に独立から日が浅い段階では、事業の収益性がまだ確立しきれていないと見られやすく、審査が通りづらい傾向があります。
この場合は前述の「前職の源泉徴収票」や「業務委託契約書」など、確定申告書に代わる書類で補うのが実務上の対処法になります。
審査で実際に見られる基準と必要書類
審査の流れ
審査の流れは下図のようになっています。
順番は管理会社によって前後することもあるので、注意が必要です。
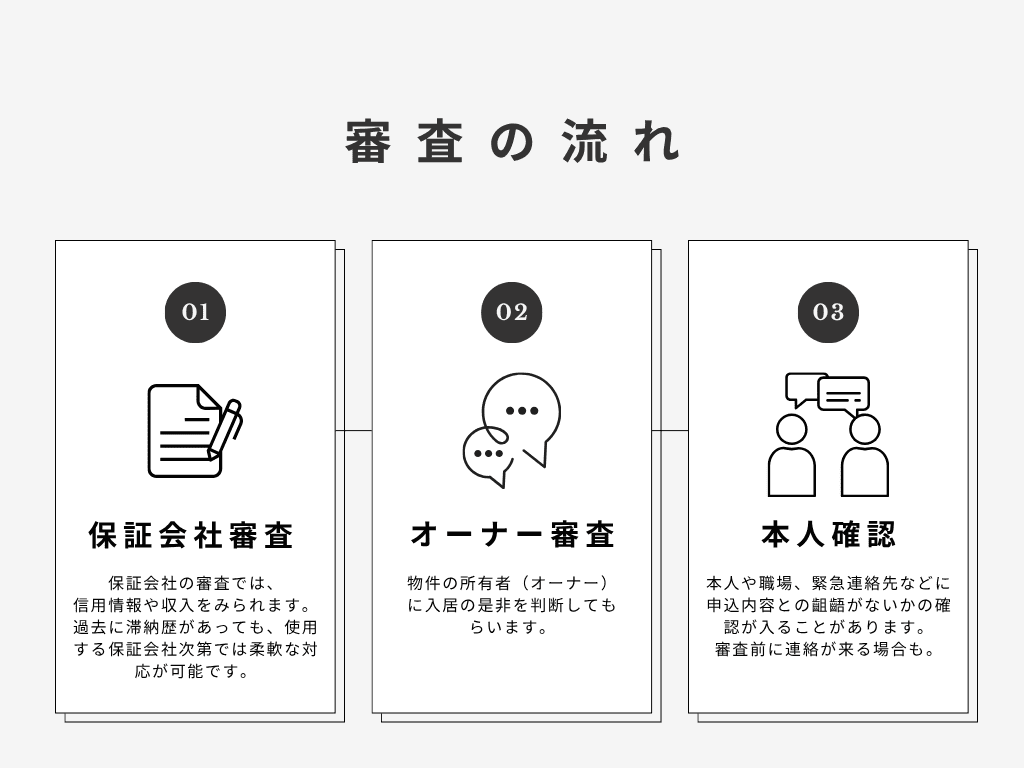
①保証会社の審査
まず最初にチェックされるのが保証会社の審査です。
提出した収入証明・確定申告書などをもとに、家賃の支払い能力があるかを機械的・基準的に判断されます。
フリーランスにとって一番のハードルはここで、独立系か信販系かによって難易度が大きく変わるのは前述の通りです。
②オーナー審査
保証会社の審査を通過すると、次にオーナー(借主)による審査に進みます。
ここは数字だけでなく、人物面(内見時の印象、引っ越し理由、職業への理解など)も見られる、やや感覚的な審査です。
「長く住んでくれそうか」「トラブルを起こさなそうか」という部分が重視されるため、書類上の数字が多少弱くても、営業担当を通じて誠実な人柄が伝われば通過しやすくなることがあります。
③本人確認
保証会社・オーナー両方の審査を通過した後、契約に進む前の最終確認として、本人確認書類(運転免許証・マイナンバーカードなど)との照合が行われます。
ここは形式的な確認なので、通常は落ちる心配はありません。
この3段階のうち、フリーランス・個人事業主が一番苦戦するのは①の保証会社審査です。ここを突破する具体的な対策は、すでに紹介した通りです。
必要書類チェックリスト(確定申告書・課税証明書など)
□ 確定申告書(第一表・第二表)
収入証明の基本となる書類です。青色申告なら青色申告決算書、白色申告なら収支内訳書も合わせて提出を求められます。前述の「総収入」の欄がここでチェックされます。
□ 納税証明書・課税証明書
自治体が発行する、収入や課税額を証明する公的書類です。確定申告書の代わり、または補完資料としてよく使われます。確定申告書がまだ手元にない、独立直後のケースでも代用できることがあります。
□ 住民税課税決定通知書
前年の所得に基づく住民税額が記載されており、安定した所得があったことを間接的に証明する材料として使えます。
□ 前職の源泉徴収票
独立前の職種と現在の仕事内容が近い場合、収入の参考資料として提出できます。
□ 業務委託契約書・発注書の写し
継続的な取引先がある場合、報酬額の記載があるものを提出することで、今後の収入の安定性を示す資料になります。
□ 預貯金残高証明書
収入証明が薄い場合の補強材料です。家賃の6か月分以上あると有利、24か月分以上あれば収入証明なしでも通るケースがあります。金融機関窓口かネット銀行のWeb申請で取得でき、発行に1,000円程度、郵送で届くまで1〜2週間かかることもあるので早めに準備してください。
よくある質問(FAQ)
独立したばかりでも審査は通る?
通ります。
ただし確定申告書がまだない状態なので、前職の源泉徴収票・業務委託契約書・預貯金残高証明書など、収入の裏付けになる書類をできるだけ多く揃えることが前提になります。
書類が薄い状態のまま申し込むと厳しく見られやすいですが、独立系保証会社を選ぶ、連帯保証人を立てるなどの対策と組み合わせれば、開業初年度でも十分に通る可能性はあります。
赤字決算だと絶対に落ちる?
絶対に落ちるわけではありません。ただし赤字決算は「支払い能力に不安がある」と直接的に見なされやすく、他の状況よりハードルは上がります。
単年だけ赤字で過去の実績が安定している場合は、複数年分の確定申告書を提出して「一時的な赤字である」ことを示すと印象が変わります。
加えて預貯金審査や連帯保証人など、収入以外の材料で補強するのが現実的な対策です。
法人化すると審査に有利になる?
一概には有利になるとは言えず、規模によって左右されます。
事業規模がまだ小さいうちは、法人であっても個人事業主とほぼ同じ扱いで審査されることが多く、むしろ法人概要書・登記簿謄本・代表者印など、個人事業主より提出書類が増えて手間がかかる分、かえって面倒になるケースもあります。
一方で、自宅を事務所として兼用する契約(住居兼事務所)を考えている場合は話が変わります。個人の居住目的だけの契約より、法人契約の方が事業実態を書類上で示しやすく、審査担当者にも「事業用の家賃として計上される、支払いの安定した契約」と見なされやすいため、通りやすくなる傾向があります。
単に個人で借りるだけなら、無理に法人化するメリットは薄いと考えていいでしょう。
まとめ
フリーランス・個人事業主が賃貸審査で不利になりやすいのは事実ですが、それは「働き方そのもの」が原因というより、「収入の不安定さをどう書類で補うか」という準備不足が原因であることがほとんどです。
実際、廃業・滞納歴がある人でも、給与所得によらない投資収入だけの人でも、独立系保証会社や預貯金審査といった仕組みを使えば審査に通っています。
チェックリスト
□ 収入面の準備
- 家賃は年間手取り収入÷36以下に収まっているか確認した
- 確定申告書(第一表・第二表)を用意した
- 青色申告決算書 or 収支内訳書を用意した
- 納税証明書 or 課税証明書を取得した
- 住民税課税決定通知書を用意した
□ 独立直後・収入証明が薄い場合の補強書類
- 前職の源泉徴収票を用意した
- 業務委託契約書・発注書の写し(報酬額の記載があるもの)を用意した
- 通帳の入出金履歴を用意した
- 預貯金残高証明書を取得した(家賃6か月分以上が目安、24か月分以上あれば収入証明なしでも通る場合あり)
□ 保証会社・保証人まわり
- 独立系保証会社を扱っている物件かどうか、不動産会社に確認した
- 過去に加盟系保証会社で滞納・審査落ちがある場合、独立系への切り替えを検討した
- 収入のある連帯保証人を早めに相談した(審査直前ではなく、物件探しの段階で)
□ 特殊なケースの確認
- 独立から1年未満の場合、確定申告書以外の書類(源泉徴収票・契約書など)を多めに準備した
- 赤字決算がある場合、複数年分の確定申告書で「一時的」であることを示せるようにした
- 住居兼事務所での契約を考えている場合、法人契約にした方が有利か検討した
□ スケジュール
- 預貯金残高証明書など、発行に1〜2週間かかる書類を早めに申請した
- 審査落ちを想定し、複数の物件・保証会社を並行して検討している
一つの物件・一つの保証会社の審査に落ちても、それで終わりではありません。書類を整え直し、独立系の保証会社に切り替えるだけで結果が変わることも多いので、諦めずに何度かトライする価値は十分にあります。
コメント